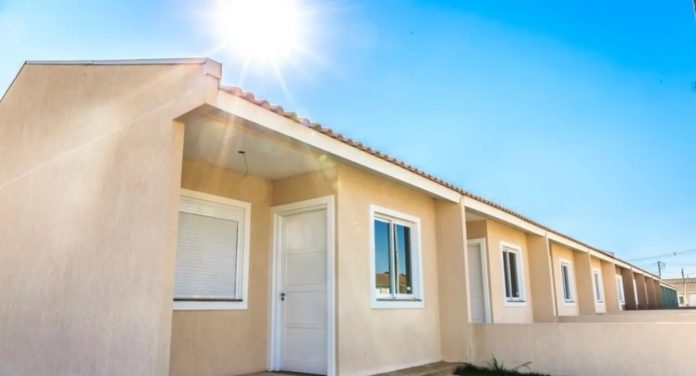
O crescimento do Minha Casa, Minha Vida está impulsionando um mercado que nem sempre recebe a atenção dos compradores de imóveis: o seguro habitacional. Entre 2020 e 2025, a arrecadação desse segmento no Brasil saltou de R$ 4,5 bilhões para R$ 8 bilhões, acompanhando a expansão dos financiamentos imobiliários.
O avanço também aparece no número de operações realizadas pelo programa habitacional. Em 2020, foram registradas 365.044 operações de crédito para aquisição de imóveis pelo Minha Casa, Minha Vida. Em 2025, o volume chegou a 662.556.
LEIA TAMBÉM:
- INSS: 7 profissões podem garantir aposentadoria especial após 15 anos de trabalho
- “Cansados de ajudar quem não quer ser ajudado”: empresa anuncia fim de doações de cestas básicas e agasalhos após vitória de Lula
- Abri um CNPJ e virei MEI hoje: já tenho direito ao Pix de R$ 5 mil?
Os números mostram como o aumento do acesso à casa própria movimenta não apenas o setor da construção civil e o crédito imobiliário, mas também os serviços de proteção financeira associados aos financiamentos.
No primeiro semestre de 2026, o programa registrou 473.279 operações de crédito, enquanto a arrecadação do seguro habitacional alcançou R$ 4,3 bilhões.
Por que o seguro habitacional está crescendo?
O crescimento está diretamente relacionado à expansão do financiamento imobiliário. Quando uma família compra um imóvel utilizando crédito habitacional, o seguro é incluído na operação para oferecer proteção diante de situações que possam comprometer o pagamento da dívida ou provocar danos à propriedade.
O produto é obrigatório nos financiamentos imobiliários e tem duas coberturas fundamentais: morte e invalidez permanente do mutuário e danos físicos ao imóvel.
Na prática, isso significa que o seguro pode ajudar a proteger a família e a instituição financeira caso aconteça uma situação prevista no contrato.
Com mais brasileiros financiando imóveis, especialmente por meio de programas habitacionais, cresce também o volume de contratos que contam com essa proteção.
O que o seguro habitacional cobre?
Uma das principais coberturas é a chamada MIP, sigla para Morte e Invalidez Permanente.
Ela pode quitar total ou parcialmente o saldo devedor do financiamento quando o segurado morre ou sofre invalidez permanente, respeitando as condições contratuais e a participação de cada pessoa na composição da renda.
Outra cobertura obrigatória é a DFI, referente aos Danos Físicos ao Imóvel.
Ela protege a construção contra determinados acontecimentos, incluindo:
- Incêndio;
- Queda de raio;
- Explosão;
- Vendaval;
- Desmoronamento total ou parcial;
- Destelhamento;
- Inundação ou alagamento, conforme as condições da apólice.
É importante observar que a cobertura não significa proteção irrestrita contra qualquer problema no imóvel. O pagamento depende dos riscos previstos no contrato e das condições estabelecidas pela seguradora.
Seguro habitacional é obrigatório no Minha Casa, Minha Vida?
Sim. O seguro habitacional integra os financiamentos imobiliários e é obrigatório também nas operações vinculadas ao Minha Casa, Minha Vida.
Entretanto, isso não significa que o comprador seja obrigado a contratar a proteção exclusivamente com a seguradora indicada pelo banco responsável pelo financiamento.
A Superintendência de Seguros Privados (Susep) esclarece que o consumidor pode escolher outra seguradora autorizada a operar no segmento, desde que a apólice cumpra os requisitos exigidos para a operação.
A instituição financeira deve apresentar pelo menos duas opções de apólice, sendo uma delas de seguradora independente, sem vínculo com o financiador.
Por isso, antes de assinar o financiamento, vale comparar as alternativas disponíveis e observar o Custo Efetivo do Seguro Habitacional (CESH), indicador que ajuda a avaliar o custo das coberturas obrigatórias.
Quanto o mercado de seguro habitacional arrecadou?
Os dados mostram uma expansão significativa nos últimos anos. Em 2020, a arrecadação do segmento era de R$ 4,5 bilhões. Cinco anos depois, o volume chegou a R$ 8 bilhões.
As indenizações pagas pelas seguradoras também cresceram no período. Em 2020, foram R$ 1,2 bilhão. Em 2025, o total alcançou R$ 1,9 bilhão.
No primeiro semestre de 2026, as indenizações já somavam R$ 1,1 bilhão.
O avanço demonstra que o seguro não representa apenas uma receita para as companhias, mas também movimenta recursos destinados a cobrir situações previstas nas apólices dos financiamentos.
Para 2026, a Confederação Nacional das Seguradoras (CNseg) projeta crescimento de 11,6% na arrecadação do seguro habitacional. Para 2027, a expectativa é de uma expansão próxima de 11%.
Seguro habitacional é diferente do seguro residencial
Outra dúvida comum entre compradores de imóveis é a diferença entre seguro habitacional e seguro residencial.
Apesar de ambos oferecerem proteção relacionada à moradia, eles possuem objetivos distintos.
O seguro habitacional está associado ao financiamento imobiliário e protege principalmente o saldo devedor e a estrutura do imóvel contra riscos previstos na apólice.
Já o seguro residencial é facultativo e pode incluir coberturas para móveis, eletrodomésticos, equipamentos e outros bens que estão dentro da casa ou do apartamento.
Também pode oferecer serviços de assistência, como chaveiro e pequenos reparos domésticos, dependendo do plano contratado.
A presença desse tipo de proteção ainda é limitada no Brasil. Estimativas da Federação Nacional de Seguros Gerais (FenSeg) indicam que apenas 17% das residências brasileiras contam com algum seguro residencial.
O que o comprador deve observar antes de financiar um imóvel?
Quem pretende comprar uma casa ou apartamento pelo Minha Casa, Minha Vida deve analisar não apenas o valor da prestação, mas também os custos adicionais incluídos no financiamento.
O seguro habitacional faz parte dessa conta e pode variar conforme fatores como idade do mutuário, valor financiado, saldo devedor, características do imóvel e condições da apólice.
Antes de assinar o contrato, é recomendável:
- Conferir quais coberturas estão incluídas no seguro.
- Comparar as opções de seguradoras apresentadas pelo banco.
- Verificar o Custo Efetivo do Seguro Habitacional.
- Entender como funciona a cobertura em caso de morte ou invalidez.
- Conferir quais danos ao imóvel estão protegidos e quais situações são excluídas.
Com a expansão do Minha Casa, Minha Vida e do crédito imobiliário, o seguro habitacional ganha importância na proteção das famílias que realizam o sonho da casa própria. Conhecer as coberturas e comparar os custos pode evitar surpresas durante um financiamento que, muitas vezes, acompanha o comprador por décadas.
