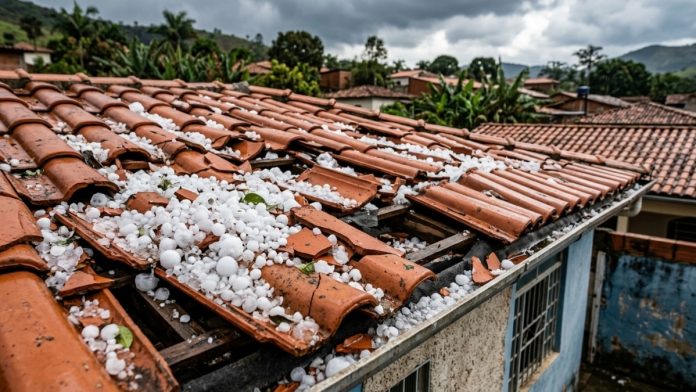
Uma chuva de granizo pode transformar rapidamente o telhado de uma casa em um grande prejuízo. Para quem tem seguro residencial, porém, o pagamento da indenização não depende apenas de ter um contrato ativo: é preciso conferir exatamente quais eventos estão cobertos pela apólice.
Isso porque o seguro residencial pode reunir diferentes tipos de proteção. A cobertura mais comum está relacionada a incêndio, queda de raio e explosão, enquanto situações como vendaval e granizo podem aparecer entre as coberturas adicionais, conforme o contrato.
LEIA TAMBÉM:
- Multinacional americana fecha fábrica no Brasil após 38 dias de greve e trabalhadores garantem R$ 35 mil de indenização
- Supermercado recebe carga refrigerada durante a madrugada, funcionários descobrem pela manhã que caminhão chegou acima da temperatura prevista e centenas de produtos acabam descartados
- Rick morreu e deixou uma família longe dos holofotes; veja quem são os herdeiros do cantor
Seguro residencial cobre estragos provocados pelo granizo?
Depende da apólice contratada.
A Superintendência de Seguros Privados (Susep) explica que os riscos cobertos são aqueles previstos em cada cobertura do contrato. Ou seja, não basta ter um seguro residencial: é necessário verificar quais proteções foram efetivamente contratadas.
Entre as coberturas que podem ser oferecidas pelas seguradoras estão danos provocados por vendaval, granizo, impacto de veículos, danos elétricos e outros eventos.
Por isso, quem contratou apenas uma proteção básica pode não ter direito à indenização por determinado tipo de dano causado por uma tempestade.
Granizo e vendaval não são exatamente a mesma coisa
É aqui que aparece um detalhe importante.
Embora uma mesma cobertura possa reunir vendaval e granizo, os eventos possuem definições diferentes. Em um manual da MAPFRE, por exemplo, o vendaval é caracterizado por ventos fortes com velocidade superior a 54 km/h, com comprovação por laudo meteorológico ou, na impossibilidade deste, por divulgação generalizada da ocorrência na imprensa.
No mesmo documento, porém, o granizo aparece separadamente como a ação mecânica das pedras de gelo.
Isso significa que não é correto concluir que todo dano causado por granizo depende de uma velocidade mínima do vento. A exigência relacionada aos 54 km/h está associada à caracterização do vendaval naquela apólice.
As regras podem variar entre seguradoras e produtos, por isso o segurado deve conferir as condições gerais do próprio contrato.
E se o granizo atingir o carro?
Nesse caso, a proteção pode estar vinculada ao seguro do veículo, e não ao seguro residencial.
A cobertura depende novamente do que foi contratado. Por isso, o ideal é registrar os danos com fotos e comunicar o sinistro à seguradora o quanto antes.
Também é importante não presumir que todo seguro automotivo cobre danos provocados por fenômenos climáticos. A proteção deve estar prevista na apólice.
O que fazer depois de uma chuva de granizo?
Quem teve o telhado ou outros pontos da residência danificados deve reunir o máximo possível de provas do ocorrido.
📸 1. Registre os danos
Faça fotos e vídeos do telhado, forro, janelas, calhas e demais locais atingidos. Se possível, registre também as pedras de granizo e outros sinais da tempestade.
📞 2. Avise a seguradora
Comunique o sinistro pelos canais oficiais e guarde o número do protocolo.
🧰 3. Evite que o prejuízo aumente
Se for necessário realizar um reparo emergencial para impedir a entrada de água ou novos danos, guarde notas fiscais, recibos e comprovantes do serviço.
🔍 4. Aguarde as orientações sobre a vistoria
A seguradora pode solicitar documentos, fotos, orçamentos e uma avaliação dos danos antes de concluir a análise do sinistro.
E se a seguradora negar a indenização?
O primeiro passo é pedir que a negativa seja apresentada por escrito, com a justificativa e a indicação da regra contratual utilizada.
Se o problema estiver relacionado à caracterização do evento, é importante conferir se a seguradora está tratando o caso como vendaval, granizo ou outro risco previsto na apólice.
A própria Susep orienta os segurados a verificarem as coberturas contratadas e as definições existentes nas condições do seguro. Em caso de problema com a seguradora, também indica canais como o Consumidor.gov.br para reclamações.
O que conferir no seguro residencial?
Antes de contratar ou quando surgir um problema, vale procurar na apólice informações sobre:
- Granizo: confira se o evento está entre os riscos cobertos.
- Vendaval: veja qual definição é utilizada e se existe velocidade mínima do vento.
- Limite de indenização: verifique o valor máximo previsto para a cobertura.
- Franquia: confira se existe participação do segurado no pagamento do prejuízo.
- Exclusões: veja quais situações ficam fora da proteção.
- Procedimento para sinistro: confira os documentos e prazos exigidos pela seguradora.
A Susep ressalta que os riscos cobertos e excluídos são definidos nas respectivas coberturas do contrato.
No fim das contas, o detalhe que pode fazer diferença depois de uma tempestade está menos no preço mensal do seguro e mais no que efetivamente foi contratado.
Por isso, antes da próxima chuva forte, vale abrir a apólice e procurar as palavras “granizo”, “vendaval”, “limite de indenização” e “exclusões”. É ali que estarão as regras que vão orientar uma eventual indenização.
