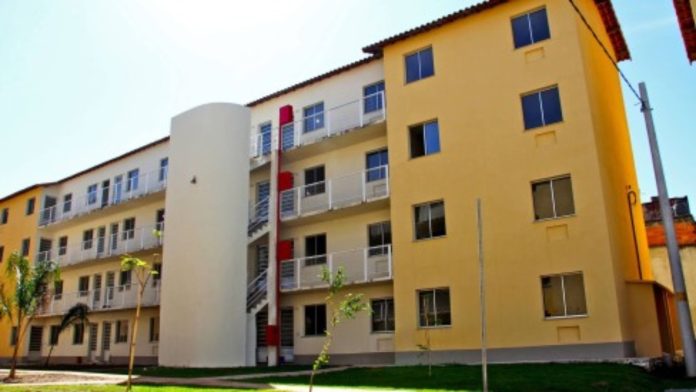
O Minha Casa Minha Vida pode passar por uma nova ampliação para atender famílias com renda mais alta e oferecer condições diferentes de financiamento.
A proposta em avaliação prevê mudanças principalmente na atual Faixa 4, que desde abril atende famílias com renda mensal de até R$ 13 mil e permite financiar imóveis de até R$ 600 mil.
LEIA TAMBÉM:
- Supermercado recebe carga refrigerada durante a madrugada, funcionários descobrem pela manhã que caminhão chegou acima da temperatura prevista e centenas de produtos acabam descartados
- INSS terá nova exigência para aposentados e pensionistas; veja quando a CIN passa a ser necessária
- Casas Bahia vende televisões, geladeiras e máquinas de lavar a partir de R$ 160, com descontos de até 82%
A nova ideia ainda está em análise. Portanto, os novos limites não estão valendo para os contratos atuais.
Renda máxima pode chegar a R$ 21 mil
Uma das principais mudanças estudadas é aumentar o limite de renda da Faixa 4.
Pela proposta, famílias com renda mensal de até R$ 21 mil poderiam ser incluídas no programa.
O limite atual é de R$ 13 mil. A ampliação, caso seja aprovada, aumentaria o público que poderia utilizar as condições do Minha Casa, Minha Vida.
A proposta também prevê dividir essa faixa em diferentes níveis de renda, com taxas de juros específicas.
Imóveis de até R$ 1,2 milhão podem entrar
Outra mudança em avaliação envolve o valor máximo do imóvel.
Atualmente, a modalidade Classe Média do Minha Casa, Minha Vida permite financiar imóveis de até R$ 600 mil.
A proposta analisada prevê elevar esse limite para R$ 1,2 milhão.
O novo teto permitiria que imóveis de valor mais elevado fossem enquadrados nas condições do programa, caso a alteração seja aprovada.
Juros também podem ser reduzidos
A proposta não envolve apenas o aumento do público.
Também está sendo avaliada uma estrutura com subfaixas de renda e taxas diferentes.
Para famílias com renda de até R$ 13 mil, a taxa estudada seria de 8,66% ao ano. Para rendas de até R$ 15 mil, a taxa poderia ficar em 9,16% ao ano.
Já para famílias com renda de até R$ 21 mil, a taxa considerada seria de 10% ao ano.
Esses percentuais fazem parte da proposta em análise e não representam novas taxas já disponíveis para contratação.
Como funciona atualmente o Minha Casa, Minha Vida?
Hoje, o programa atende famílias urbanas com renda mensal de até R$ 13 mil na linha financiada.
As faixas de renda chegam a R$ 3,2 mil na Faixa 1, R$ 5 mil na Faixa 2 e R$ 9,6 mil na Faixa 3. A modalidade Classe Média atende rendas de até R$ 13 mil.
Na Classe Média, o imóvel pode custar até R$ 600 mil, com juros nominais de 10% ao ano e prazo de financiamento de até 35 anos.
Mudanças de 2026 já ampliaram o programa
Antes da nova proposta, o Minha Casa, Minha Vida já havia passado por uma atualização em 2026.
As novas regras elevaram o limite da Faixa 3 para R$ 9,6 mil e criaram a modalidade de atendimento para famílias com renda de até R$ 13 mil.
Também houve aumento dos limites de valor dos imóveis, chegando a R$ 400 mil na Faixa 3 e R$ 600 mil na Faixa 4.
O Ministério das Cidades confirma atualmente o atendimento de famílias com renda de até R$ 13 mil na linha financiada do programa.
Governo também ampliou recursos para habitação
Em setembro, o Conselho Curador do FGTS aprovou uma suplementação de R$ 500 milhões para o orçamento de subsídios habitacionais de 2026.
Com a medida, os recursos destinados aos subsídios do Minha Casa, Minha Vida para as Faixas 1 e 2 passaram de R$ 12,5 bilhões para R$ 13 bilhões neste ano.
A medida é separada da proposta de ampliar a Faixa 4 para rendas de até R$ 21 mil.
Quando as novas regras podem começar?
Ainda não há uma data definida para uma eventual entrada em vigor da proposta.
A ampliação para renda de até R$ 21 mil e imóveis de até R$ 1,2 milhão continua em avaliação. Para que os novos limites passem a valer, será necessário que a mudança seja formalmente aprovada pelos órgãos responsáveis.
Até lá, continuam valendo as regras atuais, incluindo o limite de renda de R$ 13 mil e o teto de R$ 600 mil para imóveis na modalidade Classe Média.
O que pode mudar para quem pretende financiar um imóvel?
Se a proposta avançar, famílias que hoje ficam acima do limite de renda do programa poderão passar a ter acesso ao financiamento.
Também haverá uma possível ampliação do valor dos imóveis enquadrados e uma estrutura diferente de juros conforme a renda familiar.
Por enquanto, porém, esses valores devem ser tratados como proposta em análise, e não como uma nova regra do Minha Casa, Minha Vida.
