A Justiça brasileira reforçou as regras para a contratação de empréstimos consignados por pessoas que não sabem ler ou escrever. O entendimento do Superior Tribunal de Justiça (STJ) permite anular contratos bancários quando as instituições financeiras deixam de cumprir as formalidades exigidas por lei, além de determinar a devolução de valores cobrados indevidamente.
A decisão chama a atenção de aposentados e pensionistas do Instituto Nacional do Seguro Social (INSS), já que as parcelas dos empréstimos consignados são descontadas diretamente do benefício previdenciário. Quando uma contratação é considerada inválida, o desconto pode ser interrompido e o consumidor pode ter direito ao ressarcimento.
LEIA TAMBÉM:
- Bolsa Família de novembro e dezembro terá pagamento antecipado; veja as novas datas
- Para que serve ferver cascas de limão com gengibre? Saiba por que muitas pessoas escolhem para fazer isso na primavera
- Piloto de voo da Latam desliga motor e faz pouso de urgência no Aeroporto de Porto Alegre
No entanto, a medida não cancela automaticamente todos os empréstimos consignados do país. A possibilidade de anulação depende das circunstâncias da contratação e da comprovação de irregularidades.
Justiça determina anulação de empréstimos consignados
O entendimento do STJ surgiu durante o julgamento de um caso envolvendo um consumidor analfabeto que contestou operações bancárias realizadas por meio de um terminal de autoatendimento.
A instituição financeira sustentou que a utilização de cartão com chip e senha pessoal seria suficiente para comprovar a validade das operações. Os ministros, porém, entenderam que esses recursos eletrônicos não substituem as formalidades previstas na legislação para contratos particulares escritos firmados por pessoas que não sabem ler ou escrever.
No Recurso Especial 2.016.029/MG, a Terceira Turma do tribunal reconheceu a invalidade dos contratos questionados e determinou a restituição simples dos valores cobrados indevidamente, com possibilidade de compensação do dinheiro efetivamente disponibilizado ao consumidor.
O entendimento reforça que a tecnologia utilizada pelos bancos não elimina a obrigação de observar as garantias legais aplicáveis a esse tipo de contratação.
Quem pode pedir o cancelamento do empréstimo do INSS?
A decisão interessa principalmente a aposentados e pensionistas analfabetos que contrataram empréstimos sem que fossem respeitadas as exigências legais.
O artigo 595 do Código Civil estabelece formalidades para contratos de prestação de serviços firmados por pessoas que não sabem ler ou escrever. Entre elas, estão a assinatura a rogo, feita por outra pessoa a pedido do contratante — e a assinatura de duas testemunhas.
Essas exigências ajudam a demonstrar que a contratação foi realizada de forma válida. A análise da aplicação dessas regras depende do tipo de contrato e das circunstâncias concretas do caso.
Pessoas analfabetas têm plena capacidade civil e podem contratar serviços financeiros. O que a legislação busca assegurar é que a operação respeite as formalidades necessárias para proteger seus direitos.
Por isso, aposentados que desconfiam de irregularidades devem reunir documentos e solicitar a análise do contrato antes de concluir que têm direito ao cancelamento.
Bancos podem ter que devolver parcelas descontadas
Quando um contrato é anulado por irregularidade, a Justiça pode determinar a interrupção das cobranças e a restituição dos valores pagos indevidamente.
Entretanto, o montante a devolver depende da apuração de cada caso. O tribunal pode considerar tanto as parcelas descontadas quanto os valores que o banco efetivamente transferiu ao consumidor.
Por exemplo, se uma pessoa recebeu R$ 5 mil em uma operação considerada inválida e teve R$ 7 mil descontados, a Justiça poderá avaliar esses valores para calcular o saldo a restituir.
O exemplo é apenas ilustrativo. O resultado depende dos documentos, das cobranças e das condições reconhecidas no processo.
No julgamento mencionado, o STJ determinou a restituição simples, e não uma devolução em dobro automática. Portanto, não é correto afirmar que todos os aposentados receberão o dobro das parcelas descontadas.
Decisão não vale automaticamente para todos os aposentados
Apesar da repercussão do julgamento, a decisão não determina que todos os bancos cancelem os empréstimos consignados dos beneficiários do INSS.
O entendimento trata de contratações específicas e do descumprimento de formalidades legais. Empréstimos realizados de maneira regular continuam sujeitos às condições previstas nos respectivos contratos.
A simples existência de um desconto no benefício também não comprova que houve irregularidade. Para obter o cancelamento e a restituição, é necessário demonstrar que a contratação apresenta um problema juridicamente relevante.
Outros consumidores podem contestar empréstimos que afirmam não ter contratado, mas a análise seguirá as regras aplicáveis à situação e as provas apresentadas.
Como consultar e contestar um empréstimo consignado?
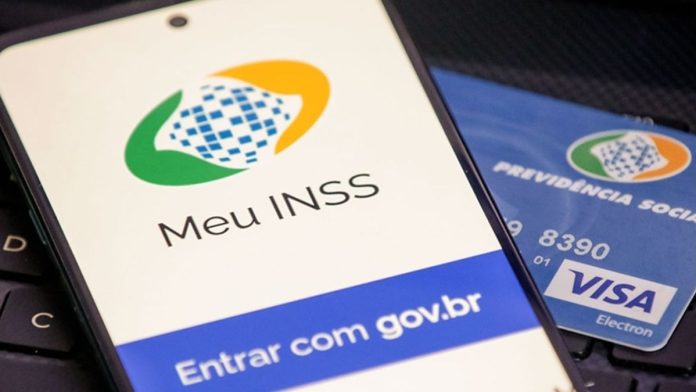
Aposentados e pensionistas que identificarem descontos desconhecidos podem começar pela consulta ao extrato de empréstimos consignados no Meu INSS.
O documento permite conferir os contratos vinculados ao benefício. Se houver uma operação suspeita, é recomendável seguir estas etapas:
- Consultar o extrato: confira os empréstimos e os descontos registrados no benefício.
- Solicitar o contrato: peça ao banco uma cópia do documento e dos registros usados para autorizar a operação.
- Registrar uma reclamação: conteste a cobrança nos canais oficiais da instituição financeira.
- Buscar orientação: procure o Procon, a Defensoria Pública ou um profissional habilitado para avaliar o caso.
- Pedir a análise judicial, se necessário: quando houver indícios de irregularidade e a questão não for resolvida, pode ser possível recorrer à Justiça.
O governo federal também oferece o serviço de solicitação de exclusão de empréstimo consignado para quem afirma não ter contratado a operação. A orientação oficial é registrar a reclamação pelo Portal do Consumidor.
O que fazer se o banco continuar descontando?
Se o consumidor contestar uma contratação, deve guardar protocolos de atendimento, extratos do benefício, cópias de contratos e demais documentos relacionados à cobrança.
Esses registros podem ajudar a esclarecer se houve autorização válida e quais valores foram descontados.
A decisão do STJ reforça que bancos precisam cumprir as exigências legais mesmo quando a contratação ocorre por meios eletrônicos. Ainda assim, cada situação deve ser analisada individualmente.
Aposentados e pensionistas que identificarem descontos suspeitos não devem presumir que o dinheiro será devolvido automaticamente. O primeiro passo é verificar a origem da cobrança e reunir os documentos necessários para contestá-la.