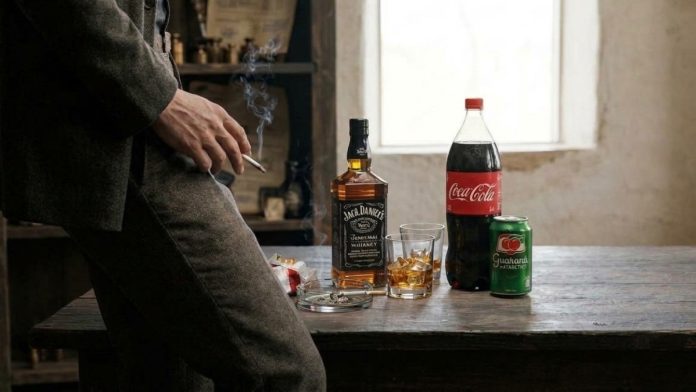
O brasileiro que compra bebidas alcoólicas, refrigerantes, cigarros ou até determinados modelos de veículos poderá encontrar mudanças na tributação a partir de 2027. Conhecido popularmente como Imposto do Pecado, o novo tributo criado pela reforma tributária já tem regras iniciais e uma data prevista para começar a ser cobrado: 2 de fevereiro do próximo ano.
A lista de produtos e atividades atingidos chama atenção porque não envolve apenas itens tradicionalmente associados ao consumo de substâncias prejudiciais à saúde. A tributação também alcança determinados veículos, aeronaves, embarcações, atividades de apostas e até modalidades de jogos esportivos virtuais.
LEIA TAMBÉM:
- Ex-repositor de supermercado perde o emprego, mas transforma 20 mil garrafas descartadas em casa com a mulher após começar obra com apenas R$ 3 mil
- Governo comunica que Bolsa Família será cancelado para milhões de famílias a partir de novembro, mas tem um jeito para manter o benefício
- Salário mínimo já tem valor para 2027 e trabalhadores querem saber quanto vão receber
Uma das novidades está na publicação da Medida Provisória nº 1.399/2026, assinada pelo Governo Federal em 4 de novembro. O documento estabelece as alíquotas e as regras de funcionamento do Imposto Seletivo durante a primeira etapa de implementação, que terá caráter temporário e valerá para o ano de 2027.
Mas afinal, quais produtos vão entrar nessa cobrança? E será que carros populares, SUVs, veículos elétricos e jogos de futebol virtual também serão atingidos?
O que é o Imposto do Pecado e quando começa a cobrança?
O Imposto do Pecado é o apelido do Imposto Seletivo (IS), um tributo criado pela reforma tributária para incidir sobre produtos e serviços considerados prejudiciais à saúde ou ao meio ambiente.
Na prática, a proposta é utilizar a tributação como uma forma de desestimular determinados tipos de consumo e produção. Por isso, o imposto alcança categorias como bebidas alcoólicas, cigarros, bebidas açucaradas, veículos e atividades de apostas.
A cobrança está prevista para começar em 2 de fevereiro de 2027, respeitando o prazo de 90 dias após a publicação da medida provisória.
Entretanto, é importante entender que as regras divulgadas agora são provisórias. O regime inicial vale até 31 de dezembro de 2027. Até 31 de maio daquele ano, o Poder Executivo deverá encaminhar ao Congresso Nacional um projeto de lei com as alíquotas definitivas, previstas para começar a valer em 2028.
A própria MP nº 1.399/2026 ainda precisa passar pela análise dos parlamentares.
Quais produtos serão atingidos pelo Imposto do Pecado?
A lista inclui diferentes produtos e atividades que fazem parte da rotina de milhões de brasileiros.
Entre os principais grupos estão:
- Cigarros e outros produtos de tabaco: produtos fumígenos, como cigarros e cigarrilhas;
- Bebidas alcoólicas: cervejas, vinhos, cachaças, aguardentes e outros destilados;
- Bebidas açucaradas: produtos classificados nessa categoria, incluindo determinados refrigerantes;
- Veículos: automóveis e determinados veículos comerciais leves;
- Aeronaves: modelos enquadrados nas classificações previstas na legislação;
- Embarcações: barcos a motor e outras embarcações de recreio ou esporte;
- Apostas e loterias: concursos de prognósticos, incluindo modalidades lotéricas e fantasy sports;
- Bens minerais: produtos provenientes da extração mineral, embora tenham alíquota zero durante a fase inicial de 2027.
Isso não significa que todos esses produtos terão a mesma alíquota. Cada categoria possui regras próprias, e alguns itens contam com exceções ou tratamentos diferenciados.
Quais carros vão pagar o Imposto do Pecado?
Uma das partes que mais chama atenção na nova tributação envolve os veículos. O imposto não será aplicado de maneira igual para todos os automóveis, pois a legislação considera características técnicas de cada modelo e versão.
A primeira categoria envolve os automóveis de passeio, classificados na posição 87.03 da nomenclatura fiscal. Nesse grupo estão veículos como:
- Carros hatch;
- Sedãs;
- SUVs;
- Peruas e outros automóveis de passeio.
Além deles, a medida também alcança determinados veículos comerciais leves, classificados em códigos específicos da legislação. Nesse grupo entram categorias de picapes e outros utilitários leves, conforme o tipo de combustível e a classificação fiscal.
Mas existe um detalhe importante: o valor da tributação depende das características de cada veículo. O governo estabeleceu critérios relacionados a cinco fatores principais:
- Tipo de motor e combustível: a tecnologia de propulsão, como gasolina, diesel, flex, híbrida ou elétrica, influencia o cálculo.
- Eficiência energética: veículos que aproveitam melhor a energia consumida podem receber ajustes menores.
- Potência: modelos com motores mais potentes podem ter uma tributação maior.
- Segurança: o desempenho estrutural e a presença de tecnologias de assistência à direção entram na avaliação.
- Reciclabilidade: a possibilidade de reaproveitamento dos materiais utilizados na fabricação também influencia o cálculo.
Na prática, um SUV potente movido a gasolina ou diesel pode ter uma alíquota maior do que um automóvel mais econômico e eficiente. Já os veículos elétricos também entram na regra, mas podem receber ajustes que reduzem o valor do imposto.
Isso significa que não basta olhar apenas para o preço do carro ou para o tamanho da carroceria. Dois veículos da mesma categoria podem ter alíquotas diferentes dependendo da motorização, potência, eficiência e demais características técnicas.
Carros elétricos e veículos populares também entram?
Sim. Os carros elétricos não estão automaticamente livres do Imposto do Pecado. Eles podem receber uma tributação menor por causa dos critérios ambientais e de eficiência, mas a alíquota zero depende do enquadramento em condições específicas.
A medida prevê alíquota zero para veículos com registro de versão sustentável concedido pelo Ministério do Desenvolvimento, Indústria, Comércio e Serviços, desde que atendam às exigências do programa Mover.
Também existem benefícios para determinados veículos adquiridos por pessoas com deficiência, pessoas com transtorno do espectro autista e taxistas, desde que sejam cumpridas as condições legais.
Outra exceção envolve os caminhões com peso bruto total igual ou superior a 3.500 quilos, que ficam fora da incidência do imposto. Entretanto, a regra não vale para picapes: mesmo quando possuem peso elevado, elas não são automaticamente enquadradas como caminhões para essa finalidade.
O que são fantasy sports e por que esses jogos entram no imposto?
Outro ponto que pode causar dúvidas é a inclusão dos chamados fantasy sports na tributação.
O nome em inglês pode parecer complicado, mas a ideia é relativamente simples: são jogos virtuais nos quais os participantes montam equipes imaginárias utilizando atletas que existem de verdade.
Imagine, por exemplo, uma plataforma em que uma pessoa escolhe jogadores de diferentes clubes para montar seu próprio time de futebol. Durante as partidas reais, esses atletas acumulam pontos conforme o desempenho em campo, como gols, assistências e outras estatísticas previstas nas regras do jogo.
No final, a pontuação da equipe virtual é calculada e comparada com a dos outros participantes. Quem alcança o melhor resultado pode receber uma premiação.
É uma espécie de campeonato virtual em que o participante precisa conhecer os atletas, analisar estatísticas e montar uma escalação estratégica.
Entretanto, nem todo jogo que utiliza jogadores reais é considerado fantasy sport pela legislação. Para receber essa classificação, existem requisitos específicos: as equipes virtuais precisam ser formadas por pelo menos duas pessoas reais, as regras devem ser estabelecidas previamente e a premiação garantida não pode depender da quantidade de participantes ou do dinheiro arrecadado com inscrições.
Além disso, o resultado não pode depender exclusivamente do desempenho de uma única pessoa em uma competição real.
A inclusão dessa modalidade no Imposto Seletivo ocorre porque a Lei Complementar nº 214/2025 determina que as regras tributárias dos concursos de prognósticos também se aplicam aos fantasy sports.
Para 2027, a MP nº 1.399/2026 estabelece uma alíquota de 0,5% para essa categoria.
Quanto será cobrado de bebidas, cigarros e apostas?
A medida provisória também apresenta alíquotas específicas para diferentes produtos e atividades.
Entre os valores previstos para 2027 estão:
- Refrigerantes e outras bebidas açucaradas enquadradas na classificação: 2,6%;
- Cervejas de malte: 4,2%;
- Vinhos e determinadas bebidas fermentadas: 8%;
- Cachaça e aguardentes de cana: 20%;
- Outros destilados enquadrados na categoria: até 24%;
- Concursos de prognósticos: 0,5%.
No caso dos cigarros e cigarrilhas, a regra combina uma alíquota de 66,7% sobre uma base de cálculo específica com uma parcela adicional de R$ 3,50 por maço de 20 unidades.
É importante observar que esses percentuais fazem parte do regime de implementação gradual de 2027. Além disso, a incidência do imposto não significa que o consumidor verá necessariamente um aumento equivalente no preço final, já que o impacto depende da composição dos custos e da forma como cada empresa repassa a tributação.
O Imposto do Pecado vai deixar tudo mais caro?
Essa é uma das principais dúvidas de quem acompanha a reforma tributária.
Como o Imposto Seletivo incide sobre determinados produtos e atividades, existe a possibilidade de que parte do custo seja repassada aos consumidores. Entretanto, não é correto afirmar que todos os itens da lista ficarão automaticamente mais caros na mesma proporção das alíquotas divulgadas.
A própria medida provisória estabelece um regime de transição que busca preservar o nível efetivo de tributação durante a mudança do modelo atual para o novo sistema.
Outro detalhe é que os bens minerais extraídos terão alíquota zero até 31 de dezembro de 2027. As regras permanentes para essa categoria ainda serão discutidas posteriormente.
Portanto, o Imposto do Pecado terá uma implementação gradual, com regras específicas para cada produto e possíveis mudanças durante a tramitação no Congresso Nacional.
A primeira etapa está prevista para começar em fevereiro de 2027, enquanto as alíquotas definitivas deverão ser discutidas para aplicação a partir de janeiro de 2028.
