Uma diarista que depende de trabalhos informais para pagar as contas costuma enfrentar meses com menos serviços e, consequentemente, períodos de renda reduzida. Por isso, guardar dinheiro para emergências pode ser fundamental para manter as despesas em dia. Mas imagine descobrir que R$ 15 mil reservados para esses momentos ficaram bloqueados por causa de uma dívida de cartão de crédito.
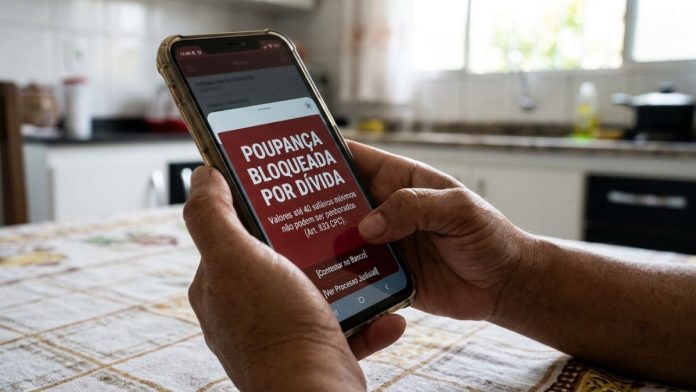
A situação pode gerar preocupação, principalmente quando a quantia representa a principal reserva financeira da trabalhadora. Afinal, uma dívida bancária permite que a instituição retire qualquer valor que esteja guardado na conta do cliente?
LEIA TAMBÉM:
- Pedreiro abandona reforma de R$ 25 mil após receber R$ 15 mil, mas casal descobre como provar acordo feito só de boca
- Gigante chinesa desembolsa R$ 12,74 bilhões para comprar uma das maiores fabricantes de cimento do Brasil
- Tem mais de 50 anos? Nova regra da CNH muda prazo para renovar habilitação
O Código de Processo Civil estabelece uma proteção específica para determinados valores mantidos pelos brasileiros. A regra está no artigo 833, inciso X, e trata da impenhorabilidade de quantias depositadas em caderneta de poupança.
A proteção existe para preservar uma reserva financeira e evitar que a pessoa fique sem recursos para enfrentar necessidades básicas e imprevistos. Entretanto, existem condições e procedimentos que precisam ser observados quando ocorre um bloqueio.
Em 2026, o limite previsto na legislação corresponde a 40 salários mínimos, equivalentes a R$ 64.840. Isso porque o salário mínimo nacional está em R$ 1.621 desde janeiro. Assim, uma quantia de R$ 15 mil depositada em caderneta de poupança está abaixo do teto previsto na regra, embora a aplicação da proteção dependa da natureza do bloqueio e das circunstâncias do caso.
Por que a poupança tem proteção contra penhora?
O artigo 833 do Código de Processo Civil estabelece uma lista de bens e valores que, em determinadas condições, não podem ser utilizados para pagar dívidas por meio de penhora.
No inciso X, a legislação protege os valores depositados em caderneta de poupança até o limite de 40 salários mínimos.
A intenção é preservar uma quantia que possa servir como reserva financeira para o indivíduo ou sua família. Dessa forma, uma pessoa que possui dinheiro guardado para despesas essenciais não fica automaticamente sujeita à perda desse patrimônio por causa de uma dívida comum.
Isso não significa que a dívida de cartão de crédito desapareça. A obrigação continua existindo e o credor pode buscar os meios legais para cobrar o valor devido. A proteção diz respeito à possibilidade de atingir determinados recursos financeiros por meio de penhora.
O próprio Código de Processo Civil prevê exceções, como situações envolvendo pagamento de prestação alimentícia, além de outras hipóteses específicas.
A proteção vale somente para a caderneta de poupança?
Uma decisão recente do Superior Tribunal de Justiça (STJ) ampliou a interpretação sobre a proteção dos valores de até 40 salários mínimos.
Em julgamento realizado em 21 de outubro de 2026, a Corte Especial analisou o Tema Repetitivo 1.285 e estabeleceu que a impenhorabilidade também pode alcançar dinheiro mantido em conta corrente, em espécie, em fundos de investimento e em outras aplicações financeiras.
A proteção, porém, não funciona da mesma maneira em todas as situações.
Segundo a tese firmada pelo tribunal, valores mantidos fora da caderneta de poupança precisam apresentar características de uma reserva financeira contínua e duradoura, destinada a proteger a pessoa ou sua família diante de emergências e imprevistos.
O entendimento também exclui investimentos especulativos e de alto risco, além de sobras de dinheiro que permanecem em contas correntes tradicionais ou remuneradas sem demonstrar essa finalidade de reserva.
A decisão também reconheceu que a caderneta de poupança mantém a proteção mesmo quando é utilizada para depósitos e pagamentos, como se fosse uma conta corrente.
O juiz libera automaticamente o dinheiro bloqueado?
Não. Esse é um detalhe fundamental para quem enfrenta uma restrição judicial.
No Tema Repetitivo 1.235, julgado em 2024, o STJ estabeleceu que a impenhorabilidade de valores inferiores a 40 salários mínimos não é uma questão que o juiz deve reconhecer obrigatoriamente por iniciativa própria.
Isso significa que a pessoa atingida pelo bloqueio precisa apresentar a alegação no momento processual adequado, demonstrando que o dinheiro está protegido pela legislação.
O artigo 854, parágrafo 3º, do Código de Processo Civil também estabelece que, depois de intimado do bloqueio, o executado tem prazo de cinco dias para comprovar que os valores atingidos são impenhoráveis ou que houve indisponibilidade excessiva.
Por isso, não basta observar que o saldo está abaixo de 40 salários mínimos e esperar que o banco ou a Justiça liberem o dinheiro automaticamente.
O que fazer quando o banco bloqueia dinheiro da poupança por dívida?
A primeira providência é descobrir a origem da restrição. Um bloqueio determinado judicialmente não é a mesma coisa que um débito automático, uma compensação contratual ou uma restrição operacional realizada diretamente pela instituição financeira.
Se houver uma ordem judicial, a pessoa deve identificar o processo e apresentar o pedido de desbloqueio nos próprios autos, respeitando o prazo aplicável.
Alguns documentos podem ajudar a demonstrar a situação:
- Extratos bancários que identifiquem a caderneta de poupança e o saldo atingido.
- Comunicado do banco ou documento judicial que informe a origem do bloqueio.
- Comprovantes de depósitos e movimentações que demonstrem a origem e a finalidade dos recursos.
- Documentos que indiquem que o dinheiro constitui uma reserva financeira destinada à subsistência, especialmente quando está em conta corrente ou outra aplicação.
Se o bloqueio foi realizado diretamente pelo banco, sem uma ordem judicial, o cliente deve solicitar a justificativa formal da instituição e verificar se existe autorização contratual ou outra base legal para a retenção. Se considerar a medida irregular, poderá registrar reclamação e buscar orientação jurídica.
Dívida de cartão de crédito permite bloquear qualquer dinheiro do cliente?
Não. Uma dívida de cartão de crédito não autoriza automaticamente o banco a retirar qualquer quantia da conta do consumidor.
Quando existe uma cobrança judicial, o credor pode solicitar ao juiz medidas para localizar e bloquear ativos financeiros do devedor. O sistema utilizado para esse procedimento é o Sisbajud.
Entretanto, mesmo quando existe uma ordem judicial, os valores protegidos pela legislação podem ser contestados pelo devedor.
Já quando a própria instituição financeira realiza uma retenção, é necessário verificar a origem da operação, o contrato e as autorizações existentes. Não se deve confundir o exercício de uma cobrança contratual com uma penhora determinada pela Justiça.
Os R$ 15 mil da diarista seriam devolvidos?
Em uma situação hipotética como essa, se os R$ 15 mil estiverem efetivamente depositados em caderneta de poupança e o bloqueio decorrer de uma penhora judicial por dívida comum de cartão de crédito, existe fundamento legal para pedir o reconhecimento da impenhorabilidade e a liberação do dinheiro.
Entretanto, não é possível afirmar que a devolução será automática ou que toda restrição bancária envolvendo esse valor é ilegal.
É necessário identificar quem determinou o bloqueio, verificar a natureza da conta, observar as exceções previstas na legislação e apresentar a contestação no prazo adequado.
A proteção de até 40 salários mínimos representa uma garantia importante para quem mantém dinheiro reservado para emergências. Mas conhecer a regra e agir rapidamente são passos fundamentais para evitar que uma quantia protegida permaneça indisponível indevidamente.
