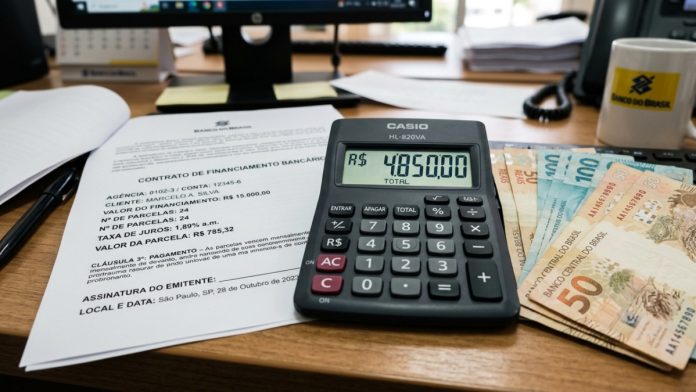
Quem tem empréstimo pessoal pode se assustar ao descobrir quanto os juros representam no valor final da dívida. Em um caso levado à Justiça, uma financeira cobrava juros de 400% ao ano, e a decisão determinou a revisão do contrato, com aplicação da taxa média de mercado utilizada como referência e a devolução de cerca de R$ 8 mil pagos a mais.
A discussão envolveu a diferença entre a taxa prevista no contrato e os índices praticados no mercado para a mesma modalidade de crédito. O caso mostra que contratos de empréstimo podem ser questionados judicialmente quando há alegação de cobrança excessiva, mas a análise depende das características de cada operação.
LEIA TAMBÉM:
- Trabalhador compra queijo fatiado por R$ 60/kg, chega em casa e descobre que supermercado cobrou até pelo isopor da embalagem
- Danone fecha fábrica após mais de 50 anos, demite funcionários e deixa de produzir Activia
- Com nova regra Justiça poderá procurar dinheiro em contas bancárias de quem deve para Nubank, Itaú, Caixa e Banco do Brasil por até um ano
Juros abusivos de 400% ao ano foram questionados na Justiça
No processo, a taxa prevista para o empréstimo chegava a 400% ao ano. A decisão considerou a diferença em relação à taxa média de mercado para a modalidade de crédito analisada e determinou o recálculo da operação.
O Banco Central divulga séries estatísticas com as taxas médias praticadas em diferentes modalidades de crédito. Entre elas está o crédito pessoal não consignado para pessoas físicas, calculado a partir das novas operações contratadas no período.
No caso analisado, a taxa utilizada como referência na decisão era de 90% ao ano, enquanto o contrato previa 400% ao ano.
Com a revisão, os valores pagos além do que foi considerado devido deveriam ser compensados ou restituídos, chegando a aproximadamente R$ 8 mil.
Todo juro acima da média do Banco Central é abusivo?
Não necessariamente.
A taxa média divulgada pelo Banco Central pode ser utilizada como referência na análise judicial, mas não existe uma regra simples segundo a qual qualquer percentual acima da média transforma automaticamente os juros em abusivos.
A avaliação depende da modalidade do empréstimo, da época da contratação, das condições da operação e das características do contrato.
O Superior Tribunal de Justiça já consolidou o entendimento de que a estipulação de juros remuneratórios acima de determinados patamares não implica, por si só, abusividade. A análise precisa considerar as circunstâncias concretas da operação.
Por isso, o caso dos juros de 400% ao ano não significa que todo consumidor que possui uma taxa superior à média do mercado terá automaticamente direito à redução.
Como a taxa de juros pode ser revisada?
Quando o consumidor questiona judicialmente os juros de um contrato, é necessário analisar as condições da operação e comparar a taxa contratada com os parâmetros disponíveis para aquela modalidade e período.
O Banco Central mantém séries históricas específicas para diferentes tipos de crédito, incluindo o crédito pessoal não consignado. Os dados são apresentados como taxas médias das novas operações contratadas no período de referência.
Essa comparação pode ajudar a demonstrar a diferença entre a taxa prevista no contrato e as condições médias observadas no mercado.
No caso analisado, a Justiça determinou o recálculo do contrato com base na taxa considerada adequada para aquela operação.
Consumidor recebeu R$ 8 mil de volta
Depois da revisão do contrato, a decisão determinou a restituição dos valores considerados pagos a mais pelo consumidor.
O montante chegou a aproximadamente R$ 8 mil, com os critérios de atualização e juros definidos na decisão judicial.
A restituição ou compensação depende do que foi efetivamente reconhecido no processo. Portanto, não significa que qualquer pessoa que consiga reduzir juros de um empréstimo receberá automaticamente uma quantia fixa de R$ 8 mil.
O valor depende da diferença encontrada no contrato e dos pagamentos realizados pelo consumidor.
Quais documentos podem ajudar em uma revisão de empréstimo?
Quem suspeita de uma cobrança excessiva precisa reunir documentos que permitam verificar as condições do contrato.
Entre os principais estão:
- Contrato do empréstimo: mostra a taxa de juros, o prazo e as demais condições da operação;
- Extratos bancários: ajudam a comprovar os pagamentos realizados;
- Comprovantes das parcelas: permitem conferir quanto foi efetivamente desembolsado;
- Custo Efetivo Total (CET): apresenta o custo da operação considerando os encargos previstos;
- Planilha de evolução da dívida: pode auxiliar na comparação entre os valores contratados e pagos.
Uma análise financeira pode ser necessária para identificar exatamente o impacto dos juros no saldo devedor.
Como saber se os juros do empréstimo são excessivos?
O primeiro passo é verificar no contrato qual foi a taxa efetivamente pactuada e qual modalidade de crédito foi contratada.
Depois, é possível consultar as séries do Banco Central para encontrar as taxas médias correspondentes à modalidade e ao período da operação. O Banco Central mantém esses dados em séries temporais mensais.
A simples existência de uma diferença, entretanto, não permite concluir automaticamente que o contrato é abusivo. Em uma eventual ação judicial, outros elementos da operação também podem ser considerados.
O que aconteceu no caso dos juros de 400%?
No caso apresentado, a Justiça considerou a diferença entre os 400% ao ano previstos no contrato e a taxa utilizada como referência para aquela modalidade de crédito.
A decisão determinou a revisão do contrato e o recálculo dos valores, além da restituição de aproximadamente R$ 8 mil pagos a mais.
O episódio chama atenção para a importância de conferir as condições de um empréstimo antes de contratar e guardar os documentos da operação.
Para quem já possui uma dívida, a existência de juros elevados também não significa, por si só, que haverá redução automática. É necessário analisar o contrato e as circunstâncias específicas de cada caso.
