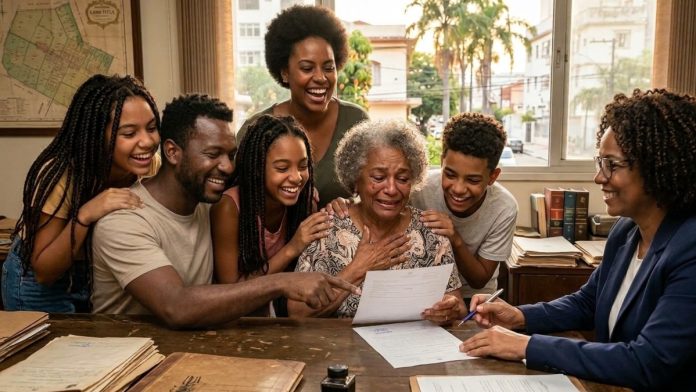
Uma família passa 25 anos sem abrir o inventário de um imóvel herdado por receio de não conseguir pagar os impostos e os custos da regularização. Quando finalmente decide procurar assistência jurídica para resolver a situação, descobre um detalhe que muda a conta: no caso relatado, os herdeiros não precisariam recolher o imposto sobre a transmissão do patrimônio.
A explicação está nas regras utilizadas para calcular o Imposto sobre Transmissão Causa Mortis e Doação (ITCMD), tributo estadual cobrado em situações de herança e doação. Em São Paulo, a avaliação considera o valor do bem na data em que a sucessão foi aberta, ou seja, na data do falecimento, observadas as regras legais aplicáveis.
LEIA TAMBÉM:
- Aos 53 anos, homem vive em árvores há mais de uma década, constrói abrigo com paletes e cobertores e diz que não pretende sair dali
- Regra recente da CNH exige atenção de motoristas com mais de 50 anos
- INSS muda regra da biometria e aposentados e pensionistas precisam ficar atentos aos novos prazos
Segundo a advogada de família Mayara Bouças, o falecimento ocorreu em 2001, e o cálculo considerou a avaliação correspondente à época. Como o imóvel tinha um valor histórico inferior ao limite aplicável ao caso, a família constatou que poderia se enquadrar na isenção.
A situação mostra por que adiar um inventário por medo dos impostos pode levar uma família a deixar de buscar uma solução que talvez seja mais acessível do que imaginava. Isso não significa, porém, que todo imóvel herdado esteja livre de tributação ou que a regularização não tenha outros custos.
Como funciona o cálculo do imposto de herança?
O ITCMD é um imposto estadual que incide, entre outras situações, sobre a transmissão de bens e direitos por herança. Em São Paulo, a legislação prevê alíquota de 4% para o tributo, mas a existência de uma alíquota não significa que todos os herdeiros necessariamente terão imposto a pagar.
A base de cálculo leva em consideração o valor venal do bem ou direito transmitido, entendido conforme a legislação como seu valor de mercado na data da abertura da sucessão. Também é necessário verificar as regras de avaliação e atualização monetária aplicáveis ao caso.
Isso significa que a análise de uma herança antiga não deve ser feita simplesmente multiplicando o preço atual do imóvel pela alíquota do imposto.
No caso relatado, o falecimento aconteceu em 2001. Por isso, a avaliação e as regras tributárias aplicáveis àquela transmissão precisam ser consideradas para determinar o valor eventualmente devido.
É importante lembrar que a legislação pode mudar ao longo do tempo. A data exata do falecimento e as normas vigentes naquele momento são fundamentais para definir o tratamento tributário.
Por que uma família pode ter direito à isenção do ITCMD?
A legislação paulista prevê hipóteses de isenção do ITCMD, inclusive em determinadas transmissões por herança. Para saber se um patrimônio se enquadra nessas regras, é necessário analisar os requisitos legais, o valor dos bens e as circunstâncias da sucessão.
A avaliação não depende apenas da parte que cada herdeiro receberá. Em determinadas hipóteses de isenção, a legislação considera o patrimônio ou o imóvel como um todo, e não somente a fração individual transmitida a cada beneficiário.
Por isso, dividir o valor do imóvel pelo número de herdeiros não é suficiente para concluir que existe isenção.
No caso relatado, a família descobriu que não precisaria recolher o imposto sobre a transmissão do bem. Essa conclusão, entretanto, não pode ser generalizada para outras heranças: cada situação exige a conferência da legislação aplicável e dos documentos do patrimônio.
O valor do imóvel hoje determina quanto será pago no inventário?
Não necessariamente. No cálculo do ITCMD por herança, a referência é a data da abertura da sucessão, que corresponde ao falecimento, conforme as regras tributárias aplicáveis.
Imagine um imóvel que valia muito menos décadas atrás e que passou por uma grande valorização desde então. O preço anunciado atualmente pode ser bastante diferente do valor considerado para o cálculo tributário da transmissão ocorrida no passado.
Isso não significa que basta consultar um carnê antigo de IPTU para resolver qualquer inventário. A legislação estadual estabelece critérios de avaliação, e a documentação exigida pode variar conforme o tipo de bem e o procedimento adotado.
Em São Paulo, por exemplo, a Secretaria da Fazenda orienta que sejam apresentados documentos relativos ao ano do óbito para a avaliação de imóveis urbanos, como o carnê de IPTU com o valor venal ou uma certidão municipal correspondente.
A análise documental é importante para verificar a base de cálculo, a eventual isenção e outros detalhes que possam interferir no procedimento.
O que acontece quando a família demora décadas para abrir um inventário?
Deixar um inventário pendente por muitos anos pode dificultar a regularização do patrimônio. Sem a partilha formalizada, os herdeiros podem enfrentar obstáculos para vender o imóvel, transferir a propriedade ou resolver determinadas pendências documentais.
O tempo transcorrido também pode exigir a busca por certidões antigas, documentos de propriedade, informações sobre os herdeiros e registros relacionados ao falecimento.
Além disso, o atraso pode gerar consequências jurídicas e financeiras. A incidência de multas, juros ou outras cobranças depende das regras aplicáveis ao caso, dos prazos e das circunstâncias envolvidas. Portanto, não é possível concluir que um inventário antigo estará automaticamente livre de encargos.
A história da família que esperou 25 anos mostra justamente a importância de avaliar a situação concreta antes de presumir que o custo será impossível de pagar.
Quais custos devem ser considerados antes de iniciar o inventário?
O ITCMD não é necessariamente a única despesa envolvida na regularização de uma herança. Mesmo quando existe isenção do imposto, podem permanecer outros custos, dependendo do patrimônio e do procedimento escolhido.
Entre os itens que merecem atenção estão:
- ITCMD: imposto estadual, quando devido;
- Custas judiciais: quando o inventário é realizado pela via judicial;
- Emolumentos de cartório: quando aplicáveis ao procedimento extrajudicial e aos atos necessários;
- Certidões e documentos: despesas para obter registros e comprovações;
- Honorários profissionais: quando há contratação de advogado ou outros profissionais;
- Regularização documental: eventuais providências necessárias para corrigir ou atualizar registros.
Os valores variam conforme o estado, o patrimônio, a complexidade do caso e o caminho adotado para a partilha.
Por isso, solicitar uma estimativa antes de tomar uma decisão pode ajudar os herdeiros a entender quais despesas realmente se aplicam à situação.
Como descobrir se existe isenção de imposto em uma herança antiga?
O primeiro passo é reunir os documentos essenciais, especialmente a certidão de óbito, os registros do imóvel e as informações sobre o patrimônio deixado.
Em seguida, é necessário verificar a legislação tributária aplicável à data do falecimento e consultar as exigências da Secretaria da Fazenda do estado competente. Uma análise jurídica pode ajudar a identificar a eventual incidência do imposto, a existência de isenção e os custos que permanecem mesmo quando não há tributo a recolher.
Em São Paulo, a Secretaria da Fazenda disponibiliza orientações e documentos relacionados ao ITCMD. A consulta às regras oficiais é importante porque os requisitos de isenção dependem da hipótese legal e não se aplicam automaticamente a todos os herdeiros.
No caso relatado, a família descobriu que o imposto não seria devido nas circunstâncias analisadas. A principal lição é que o medo de uma cobrança alta não deve substituir a verificação dos valores e das regras aplicáveis ao inventário.
Antes de deixar uma herança sem regularização por décadas, vale levantar os documentos, calcular os custos possíveis e buscar orientação adequada. A análise pode revelar uma isenção tributária, mas também permite identificar outras despesas e providências necessárias para regularizar o patrimônio.
