Uma consumidora de Santa Catarina foi vítima de um golpe que chamou atenção pela quantidade de informações que o criminoso tinha sobre um empréstimo contratado por ela.
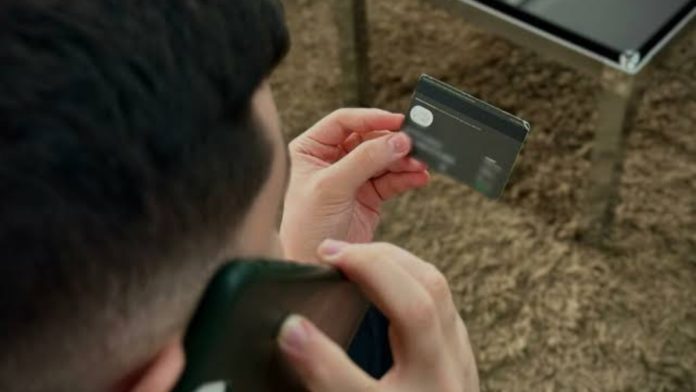
Segundo o Tribunal de Justiça de Santa Catarina (TJSC), a mulher havia contratado um empréstimo consignado e, já no dia seguinte, recebeu uma ligação de um estelionatário.
LEIA TAMBÉM:
- Família compra terreno murado e constrói seguindo as divisas, mas descobre diferença na metragem ao tentar vender o imóvel
- “Sem autorização para voar”: veja tudo o que se sabe até agora sobre acidente de helicóptero que matou cantor Rick da dupla “Rick e Renner”
- “Com o joelho dela, ela conseguiu segurar para a madeira não esmagar ele”: casa cai sobre grávida e duas crianças durante tempestade em Nova Santa Rita
O criminoso conhecia dados específicos da operação, incluindo o número do contrato e o valor do empréstimo.
Com as informações, a abordagem ganhou aparência de contato legítimo e a vítima acabou convencida a transferir R$ 7,8 mil.
O caso chegou à Justiça e terminou com uma decisão favorável à consumidora. A instituição financeira foi condenada a ressarcir o prejuízo material.
Por que o banco foi condenado
A condenação não ocorreu simplesmente porque a cliente caiu em um golpe.
O ponto considerado decisivo pela Justiça foi a existência de indícios de que informações sigilosas relacionadas ao empréstimo estavam em posse de terceiros.
Na decisão, o magistrado responsável pelo caso destacou que o estelionatário tinha acesso a informações que, naquele momento, deveriam estar restritas à consumidora e à instituição financeira.
A precisão dos dados foi considerada um elemento relevante para reconhecer uma falha relacionada ao sigilo das informações sob responsabilidade da instituição.
Criminoso usou informações reais para convencer a vítima
Golpes desse tipo podem ser particularmente difíceis de identificar porque o criminoso não precisa necessariamente inventar todos os detalhes da conversa.
Ao saber quanto a pessoa acabou de contratar em um empréstimo e o número da operação, por exemplo, o golpista consegue apresentar informações que normalmente fariam o consumidor acreditar que está falando com alguém ligado à instituição.
Foi justamente esse elemento que teve peso no processo analisado pela Justiça catarinense.
A consumidora não recebeu apenas uma ligação genérica sobre um suposto empréstimo. O criminoso demonstrou conhecimento de informações específicas da contratação realizada no dia anterior.
Vítima terá direito ao ressarcimento dos R$ 7,8 mil
A decisão reconheceu o dano material sofrido pela consumidora e determinou que a instituição financeira pague o valor correspondente ao prejuízo.
O montante deverá ser atualizado com correção monetária e juros, conforme determinado no processo.
Por outro lado, a Justiça não concedeu indenização por danos morais.
Segundo o entendimento apresentado no caso, não ficou comprovada uma violação aos direitos da personalidade ou um abalo psicológico extraordinário que justificasse esse tipo de reparação.
Decisão não significa que banco sempre terá de pagar golpe
Esse ponto é importante para quem acompanha casos de fraude bancária.
A existência de um golpe não significa automaticamente que a instituição financeira será responsabilizada pelo prejuízo.
Em julho de 2026, por exemplo, a Terceira Turma do Superior Tribunal de Justiça (STJ) decidiu que a responsabilidade dos bancos em golpes de falsa central de atendimento não é automática.
Segundo o tribunal, é necessário verificar se houve falha na prestação do serviço, como ausência de mecanismos de segurança adequados, operações incompatíveis com o perfil do cliente ou outro elemento que relacione a fraude ao risco da atividade bancária.
Assim, cada caso precisa ser analisado de acordo com as circunstâncias da fraude e com as medidas de segurança adotadas pela instituição.
O que torna este caso diferente
No processo de Santa Catarina, um dos principais elementos analisados foi justamente a origem das informações utilizadas pelo criminoso.
O golpista tinha conhecimento do valor do empréstimo e do número da operação pouco tempo depois de a contratação ter sido realizada.
Para a Justiça, a precisão dessas informações indicou uma possível quebra de sigilo de dados sob responsabilidade da instituição financeira.
Por isso, a decisão reconheceu o dever de ressarcir o dano material sofrido pela consumidora.
Como se proteger de ligações sobre empréstimos
Mesmo quando quem liga demonstra conhecer informações verdadeiras sobre uma operação bancária, o consumidor deve evitar realizar transferências ou fornecer novas informações durante a chamada.
Uma informação correta sobre um contrato não é, sozinha, prova de que a ligação é legítima.
Em caso de dúvida, o mais seguro é encerrar o contato e procurar o banco utilizando os canais oficiais, como aplicativo, site ou telefone disponível no cartão e nos canais oficiais da instituição.
Também é importante não instalar aplicativos indicados por desconhecidos, não compartilhar senhas ou códigos de autenticação e não realizar transferências para supostamente cancelar, proteger ou regularizar um empréstimo.
Golpes com informações bancárias exigem atenção redobrada
O caso mostra como dados verdadeiros podem ser utilizados para aumentar a credibilidade de uma fraude.
A consumidora tinha acabado de contratar o empréstimo quando recebeu a abordagem e encontrou do outro lado alguém que conhecia detalhes da operação.
Essa combinação ajudou a convencer a vítima a realizar a transferência de R$ 7,8 mil.
A decisão da Justiça catarinense reconheceu, especificamente neste processo, uma falha relacionada à segurança e ao sigilo das informações e determinou o ressarcimento do prejuízo material.
Para o consumidor, o principal alerta é que conhecer dados reais do contrato não transforma automaticamente uma ligação em contato oficial do banco. Antes de qualquer transferência, a orientação é confirmar a informação diretamente pelos canais oficiais da instituição.
