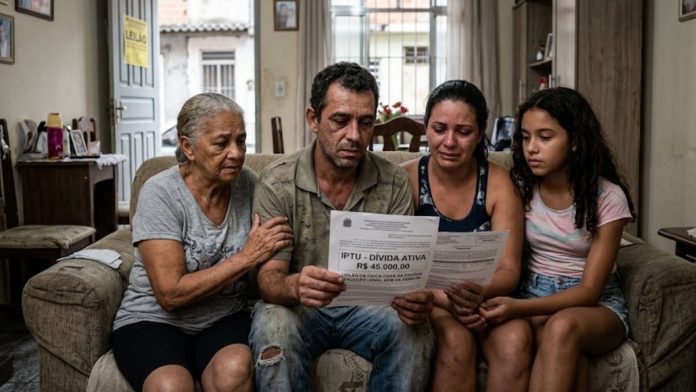
Por dez anos, um morador deixa de pagar o IPTU do imóvel onde vive com a família. O débito cresce até chegar a R$ 45 mil e, diante da cobrança judicial, surge uma situação que muita gente desconhece: em determinadas circunstâncias, até a única casa da família pode ser penhorada e levada a leilão.
A situação é fictícia e serve para explicar uma exceção prevista na legislação brasileira.
LEIA TAMBÉM:
- Nova lei da CNH muda a renovação para motoristas com mais de 50 anos
- Casas Bahia vende geladeiras, fogões, máquinas de lavar, fornos e fritadeiras a partir de R$ 291, com descontos de até 68%
- Passageiro entra em Uber a caminho da diálise, conta que precisa de um rim e ouve proposta inesperada do motorista: “anote meu nome e número, eu vou doar”
O que acontece quando o IPTU fica atrasado por muitos anos?
O IPTU é um imposto cobrado pelos municípios sobre propriedades urbanas. Quando o proprietário deixa de pagar o tributo, a dívida pode ser inscrita em dívida ativa e posteriormente cobrada por meio de uma execução fiscal.
No exemplo, os anos de inadimplência fizeram o débito chegar a R$ 45 mil. Com a cobrança judicial, o imóvel residencial passa a ser colocado em risco.
É justamente nesse ponto que aparece uma dúvida bastante comum: se aquela é a única casa da família, ela não estaria protegida pela chamada regra do bem de família?
A única casa da família pode ser penhorada?
A Lei nº 8.009/1990 estabelece, como regra geral, a proteção do imóvel residencial utilizado pela entidade familiar contra penhora por dívidas.
Isso significa que, em diversas situações, a única residência da família não pode ser tomada para quitar uma dívida.
Mas a própria legislação prevê exceções.
Uma delas envolve justamente os tributos relacionados ao próprio imóvel, como o IPTU. Por isso, a proteção do bem de família não impede automaticamente a cobrança do imposto devido sobre aquela propriedade.
Na situação fictícia apresentada, é essa exceção que permite que o imóvel seja atingido pela execução da dívida.
Por que o IPTU é uma exceção?
A lógica da legislação é que determinados débitos possuem uma relação direta com o próprio imóvel protegido.
O IPTU, por exemplo, é um tributo vinculado à propriedade urbana. Assim, a proteção conferida ao bem de família não funciona de maneira absoluta quando se trata da cobrança de determinados encargos relacionados ao imóvel.
É diferente de uma dívida comum, sem relação direta com a residência.
Quais outras dívidas podem atingir o bem de família?
A Lei nº 8.009/1990 prevê outras situações em que a proteção do imóvel residencial pode ser afastada.
Entre elas estão algumas obrigações relacionadas ao próprio imóvel, como determinadas dívidas condominiais e tributos incidentes sobre a propriedade, além de situações específicas envolvendo financiamento para aquisição ou construção do imóvel e prestação de alimentos.
Também existe previsão específica relacionada à fiança concedida em contrato de locação.
Por isso, dizer simplesmente que “a única casa da família nunca pode ser penhorada” é incorreto. A proteção existe, mas possui exceções previstas em lei.
O que o caso fictício ensina?
O exemplo do morador que acumulou R$ 45 mil em IPTU mostra por que é importante não tratar o bem de família como uma proteção absoluta.
A regra geral é de proteção do imóvel residencial da família, mas a legislação estabelece situações específicas nas quais essa proteção pode ser afastada.
No caso do IPTU, a dívida está diretamente relacionada ao próprio imóvel. Por isso, dependendo das circunstâncias e do procedimento judicial, a residência pode ser atingida pela cobrança.
Vale lembrar que o exemplo apresentado é fictício e tem finalidade exclusivamente explicativa. Situações reais dependem da análise do débito, do imóvel e do processo judicial específico.
