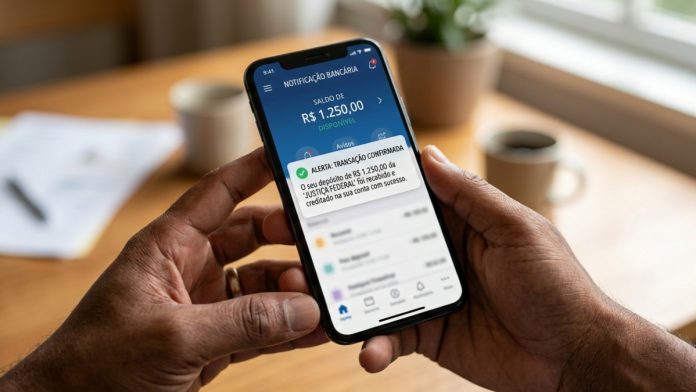
Imagine a cena: o dia do pagamento chega, o trabalhador consulta o aplicativo do banco para fazer as compras do mês, mas descobre que todo o saldo da conta desapareceu. Sem nenhum aviso prévio, a instituição financeira reteve 100% do valor depositado para quitar parcelas atrasadas de um empréstimo pessoal.
A situação desesperadora aconteceu com um trabalhador que teve sua renda familiar zerada do dia para a noite. No entanto, após acionar a Justiça com o apoio de um advogado, o consumidor conseguiu reverter a cobrança e teve uma surpresa: o juiz considerou a conduta do banco abusiva e determinou a restituição imediata das quantias com correção monetária e juros.
LEIA TAMBÉM:
- Trabalhador compra queijo fatiado por R$ 60/kg, chega em casa e descobre que supermercado cobrou até pelo isopor da embalagem
- Danone fecha fábrica após mais de 50 anos, demite funcionários e deixa de produzir Activia
- Com nova regra Justiça poderá procurar dinheiro em contas bancárias de quem deve para Nubank, Itaú, Caixa e Banco do Brasil por até um ano
Essa decisão acendeu o alerta em todo o país e trouxe à tona uma dúvida comum entre milhões de brasileiros: afinal, o banco pode realizar esse tipo de abatimento direto na renda do cliente?
Banco pode fazer desconto em conta salário por empréstimo atrasado?
A resposta curta e direta é não. A legislação brasileira protege a renda do trabalhador contra reterem o seu sustento. O desconto em conta salário por empréstimo atrasado não pode comprometer a verba alimentar, que é o dinheiro destinado à compra de comida, moradia e saúde da família.
O Superior Tribunal de Justiça (STJ) já possui entendimento consolidado sobre o tema. A Justiça determina que, mesmo existindo uma dívida válida ou contrato assinado, as instituições financeiras não têm permissão para se apropriar do salário integral do cliente para quitar débitos pendentes.
Quando o banco utiliza o saldo da conta salário para liquidar parcelas vencidas, ele comete uma prática abusiva. O correto seria cobrar a dívida por meios administrativos ou judiciais, sem retirar o dinheiro do sustento do devedor sem autorização prévia.
O que diz a Lei do Superendividamento e o Mínimo Existencial?
Com a aprovação da Lei do Superendividamento (Lei 14.181), a proteção ao consumidor endividado ganhou ainda mais força no Brasil. A regra garante a preservação do chamado “mínimo existencial”, uma quantia indispensável para que o devedor consiga viver com dignidade.
Além disso, o Código de Processo Civil prevê a impenhorabilidade do salário. Isso significa que os valores recebidos a título de vencimentos, soldos, aposentadorias ou pensões são protegidos por lei e não podem ser penhorados ou confiscados arbitrariamente para pagamento de dívidas bancárias ordinárias.
O que fazer se o banco zerar o seu salário?
Se você ou alguém próximo passou por uma situação parecida e teve a renda bloqueada por conta de dívidas de cartão de crédito ou empréstimos, especialistas recomendam seguir estes passos práticos:
- Junte os comprovantes: Tire print do extrato bancário mostrando o depósito do salário e o débito automático realizado pelo banco no mesmo dia.
- Procure a instituição financeira: Registre uma reclamação formal no canal de atendimento do banco solicitando o estorno imediato do valor por se tratar de verba alimentar.
- Abra um chamado no Banco Central e no Procon: Caso o banco se recuse a devolver o dinheiro, faça uma denúncia nos órgãos de proteção ao consumidor e na ouvidoria do Banco Central.
- Busque orientação jurídica: Se a devolução não for amigável, é possível ingressar com uma ação de urgência no Juizado Especial Cível para reaver a quantia com juros e pleitear indenização por danos morais.
